TAEG, reste à vivre, coût total : le B-A BA pour comprendre une offre de prêt avant de signer

Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Face à une offre de crédit, le réflexe est presque universel : on regarde la mensualité. Entre-t-elle dans le budget du mois ? Si oui, on signe. Or la mensualité n’est qu’un fragment de l’équation. Elle ne dit rien du prix réel de l’argent emprunté, ni du temps pendant lequel il faudra assumer l’engagement, ni de la place qu’il occupera dans la vie quotidienne.
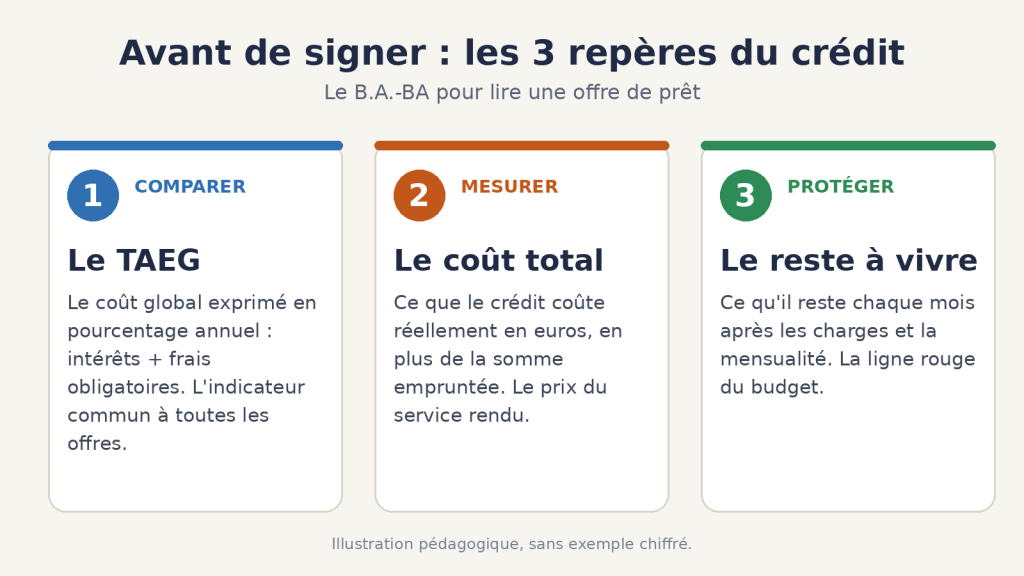
Avec la multiplication des offres en ligne et en magasin, souvent présentées avec une mensualité « légère » mise en avant, reprendre la main sur son budget demande un petit abécédaire du crédit. Trois repères suffisent : le TAEG, le coût total et le reste à vivre. Avant de les détailler, un conseil pratique : testez plusieurs scénarios à l’aide d’un simulateur de crédit en ligne, comme celui proposé par Cofidis, afin de comparer des combinaisons sur mesure, sans engagement, avant de prendre la moindre décision.
Le TAEG : le seul juge de paix pour comparer
Le taux annuel effectif global, ou TAEG, exprime en pourcentage annuel le coût d’un crédit dans sa globalité. Contrairement au taux nominal, qui ne mesure que les intérêts, il intègre aussi les frais imposés pour obtenir le financement, par exemple les frais de dossier ou l’assurance lorsqu’elle est exigée. Service-Public et Justice.fr rappellent d’ailleurs que le TAEG permet à l’emprunteur de connaître le coût réel et de comparer plusieurs offres.
Une image aide à comprendre pourquoi il est incontournable. Imaginez deux restaurants qui affichent le même prix pour le plat principal. Le premier facture ensuite le couvert, le pain et le service ; le second, non. Sur la carte, ils se ressemblent. Sur l’addition, beaucoup moins. Le taux nominal, c’est le prix du plat. Le TAEG, c’est l’addition.
Pour que la comparaison soit honnête, deux précautions s’imposent :
- comparer des offres portant sur le même montant et la même durée, car le TAEG n’a de sens que dans ces conditions ;
- vérifier ce que contient exactement le TAEG affiché, notamment le traitement de l’assurance facultative, qui n’y figure en principe que lorsqu’elle conditionne l’octroi du crédit.
Un TAEG plus bas ne garantit pas qu’une offre soit adaptée à votre situation, mais c’est le seul indicateur réglementaire qui permet de mettre deux propositions sur la même échelle. Ignorer le TAEG pour ne regarder que la mensualité revient à comparer deux voitures sans jamais regarder la consommation.
Le coût total du crédit : le prix réel du service rendu
Emprunter, ce n’est pas recevoir une somme : c’est acheter un service financier. Le prêteur met de l’argent à disposition et le facture. Le coût total du crédit correspond à ce prix : l’ensemble des intérêts, des frais et, le cas échéant, de l’assurance obligatoire que vous paierez en plus de la somme empruntée. Ajouté au capital, il donne le montant total dû, c’est-à-dire ce que vous aurez réellement remboursé à la dernière échéance.
Ce chiffre, exprimé en euros, est souvent le grand absent des conversations. Pourtant, il parle plus qu’un pourcentage : il traduit concrètement ce que le crédit retire de votre budget sur toute sa durée. L’offre de crédit et les documents d’information précontractuels le mentionnent ; il suffit de le chercher et de se poser une question simple : « Combien me coûte ce service, au total, et cela en vaut-il la peine ? »
Le TAEG et le coût total se complètent. Le premier sert à comparer, le second à mesurer l’effort réel. Une offre peut avoir un TAEG attractif et pourtant coûter cher au total si la durée est très longue, comme on le verra plus bas.
Reste à vivre et taux d’endettement : la ligne rouge à ne pas franchir
Une fois l’offre comprise, reste la question la plus importante : peut-on l’assumer sans fragiliser son quotidien ? Deux notions répondent, chacune à sa façon.
- Le taux d’endettement est la part de vos revenus qui part dans le remboursement de vos dettes : loyer ou crédit immobilier, crédits en cours, pensions à verser, et la future mensualité. C’est un ratio, que les prêteurs utilisent comme seuil de référence.
- Le reste à vivre est ce qui vous reste chaque mois, en euros, une fois toutes les charges fixes payées : logement, factures, transports, impôts, mensualités de crédit. C’est lui qui finance l’alimentation, les loisirs, les imprévus.
Le taux d’endettement dit la proportion ; le reste à vivre dit la réalité. Deux foyers au même taux n’ont pas la même marge de manœuvre selon leurs revenus et le nombre de personnes à charge. Il n’existe d’ailleurs pas de méthode unique : comme le rappelle MoneyVox, chaque établissement applique sa propre approche, d’où l’intérêt de faire soi-même le calcul.
Un crédit s’ajoute à vos charges, il ne les réduit pas. La bonne méthode tient en quatre gestes :
- lister vos revenus réguliers et vos charges fixes ;
- calculer votre reste à vivre actuel : revenus − charges fixes − mensualités en cours ;
- y soustraire la mensualité envisagée pour mesurer le reste à vivre après le crédit ;
- se demander si ce nouveau montant résisterait à un imprévu : panne, facture médicale, baisse de revenus.
Si la réponse est non, la ligne rouge est franchie, quelle que soit la séduction de l’offre. Mieux vaut renoncer, reporter le projet ou revoir son ampleur que de s’engager sur un budget déjà tendu.
L’effet de la durée : mensualité basse, durée longue, coût total plus élevé
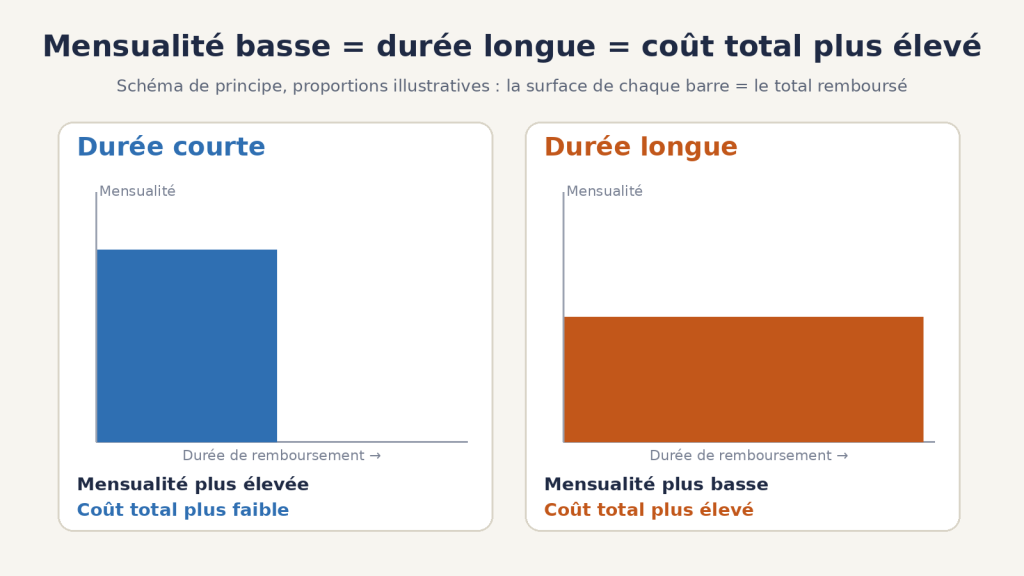
C’est le piège mathématique le plus répandu. Pour une même somme empruntée, étaler le remboursement fait baisser la mensualité, mais cela fait aussi courir les intérêts plus longtemps. Le raisonnement tient en une chaîne simple : mensualité plus basse = durée plus longue = coût total plus élevé.
Prenons l’image d’une location de matériel. Garder un outil quelques mois coûte peu en tout ; le garder plusieurs années revient à payer, mois après mois, bien plus que l’outil lui-même. L’avantage d’une location à petit prix mensuel se paie sur la longueur.
Une mensualité réduite a un attrait évident : elle soulage le budget du mois. Mais elle a deux contreparties à garder en tête :
- un coût total plus lourd, puisque le prêteur est rémunéré plus longtemps ;
- un engagement plus long, donc moins de souplesse si votre situation évolue : changement de travail, naissance, déménagement.
Le bon réflexe consiste à simuler plusieurs durées pour un même projet et à comparer, pour chacune, trois chiffres : la mensualité, le coût total et le reste à vivre qui en résulte. La durée idéale n’est ni la plus courte ni la plus longue, c’est celle qui reste supportable au quotidien sans alourdir inutilement la facture finale. C’est précisément l’intérêt d’un crédit modulable : pouvoir ajuster les paramètres pour trouver l’équilibre qui vous correspond, et non celui qu’on vous propose par défaut.
À titre pédagogique : tout chiffrage dépend du montant, de la durée et du profil de l’emprunteur. Seul un exemple représentatif, présenté dans l’offre, fait foi.
Des simulateurs plus transparents : l’exemple de Cofidis
Savoir lire une offre est plus simple quand l’information est claire dès le départ. Des acteurs du crédit à la consommation comme Cofidis ont fait évoluer leurs simulateurs en ligne dans ce sens : le TAEG et le coût total du crédit apparaissent dès la simulation, les paramètres (montant, durée) se modifient en direct, et le parcours se veut sans frais cachés. L’emprunteur peut ainsi comparer plusieurs scénarios avant de décider, à son rythme, sans démarche commerciale pressante.
Cette transparence s’inscrit dans un cadre légal strict : mention du TAEG, remise d’une information précontractuelle, offre de crédit détaillée, délai de réflexion et de rétractation prévus par le Code de la consommation. Cofidis accompagne aussi la montée en compétence de ses clients avec des ressources pédagogiques en ligne, comme un guide du crédit, un lexique et un guide d’éducation budgétaire et financière.
Selon [Nom du porte-parole ou de l’expert Cofidis, à compléter et à faire valider par Cofidis], « [Citation proposée : Un crédit se juge d’abord sur ce qu’il coûte au total et sur sa compatibilité avec le budget du foyer, avant même la mensualité. Notre rôle est de donner à chacun les éléments pour comparer en toute connaissance de cause.] »
Ce rappel résume l’esprit de la démarche : un outil de simulation n’est utile que s’il est lu avec les bons réflexes, et c’est à l’emprunteur de garder la décision finale.
Votre check-list avant de signer
Avant de valider une offre, quelle qu’elle soit, relisez ces points :
- Le TAEG : est-il affiché, et comparable à celui des autres offres (même montant, même durée) ?
- Le coût total : combien d’euros paierez-vous en plus de la somme empruntée ?
- La durée : avez-vous testé une durée plus courte et une plus longue pour mesurer l’écart de coût ?
- Le reste à vivre : reste-t-il suffisant après la mensualité pour faire face à un imprévu ?
- Les frais et assurances : sont-ils obligatoires, facultatifs, inclus dans le TAEG ?
- Le délai de réflexion : avez-vous pris le temps de relire l’offre calmement, sans pression ?
Maîtriser le TAEG, le coût total et le reste à vivre, c’est passer du statut de consommateur qui subit une mensualité à celui d’emprunteur qui décide en connaissance de cause. Ce B.A.-BA ne rend pas un crédit plus léger : il permet simplement de s’engager, ou de renoncer, les yeux ouverts.
